从传统猪周期到产业新范式 生猪养殖行业深度复盘与展望
一、引言:猪周期的本质与变迁
生猪养殖行业作为我国农业支柱产业之一,其价格波动一直备受关注。传统的“猪周期”表现为:肉价上涨→母猪存栏增加→生猪供应增加→肉价下跌→大量淘汰母猪→生猪供应减少→肉价再次上涨。这一循环往复的规律主宰了行业数十年。自2018年非洲猪瘟爆发以来,叠加环保政策、规模化加速、资本涌入等多重因素,生猪行业正在经历一场深刻的范式转移。本文试图复盘这一历程,并揭示产业新范式的核心特征。
二、传统猪周期的回顾(2006-2017)
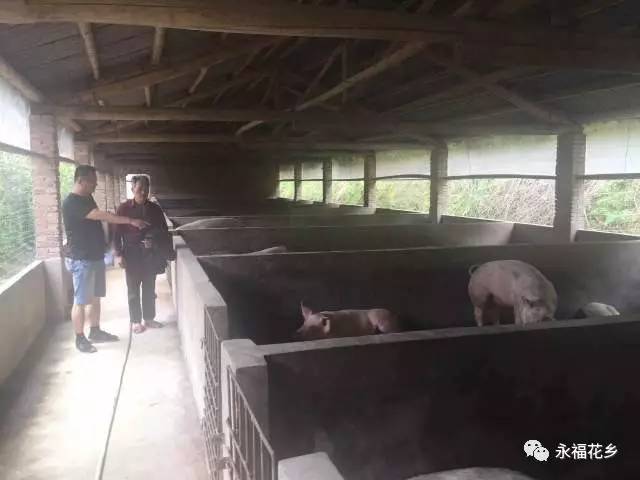
在传统周期中,我国生猪养殖以中小散户为主,行业集中度极低。根据农业农村部数据,2017年出栏500头以上的规模养殖户占比不足50%,而年出栏5万头以上的大型养殖集团市场份额仅约5%。散户的“追涨杀跌”行为导致产能剧烈波动,猪价呈现出典型的3-4年周期性涨跌。例如,2006年、2010年、2014年、2018年均为周期低谷,随后快速反弹。这一阶段,猪价波动幅度大、频率高,但周期长度相对稳定。
三、非洲猪瘟与超级猪周期(2018-2021)
2018年8月,非洲猪瘟首次传入中国,迅速席卷全国。由于缺乏有效疫苗,大量生猪被扑杀,能繁母猪存栏一度下降超过40%。猪价从2019年初的10元/公斤快速飙升至2019年10月的40元/公斤以上,创历史新高。此轮“超级猪周期”吸引了大量资本进入,头部企业如牧原、温氏、新希望等加速扩张,同时房地产、互联网公司也跨界养猪。高利润刺激下,产能快速恢复,但 COVID-19 疫情、饲料成本上涨等因素又加剧了波动。2021年猪价暴跌,行业再度陷入深度亏损。
四、产业新范式的特征
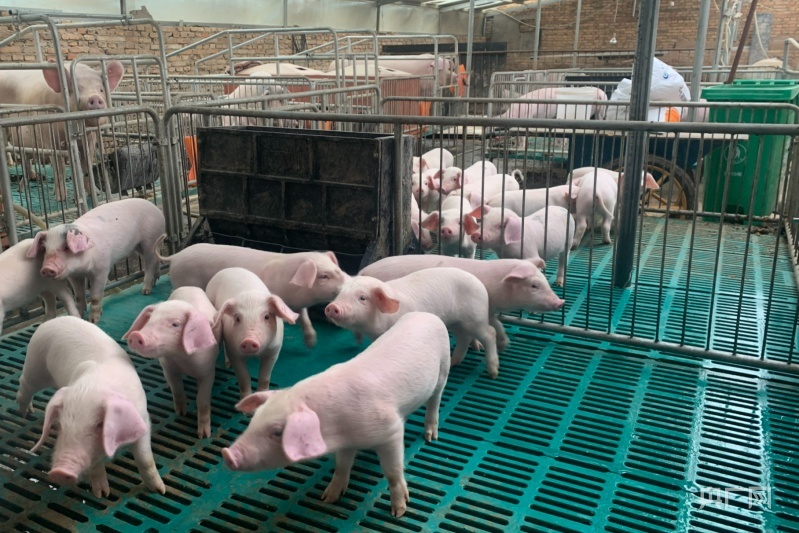
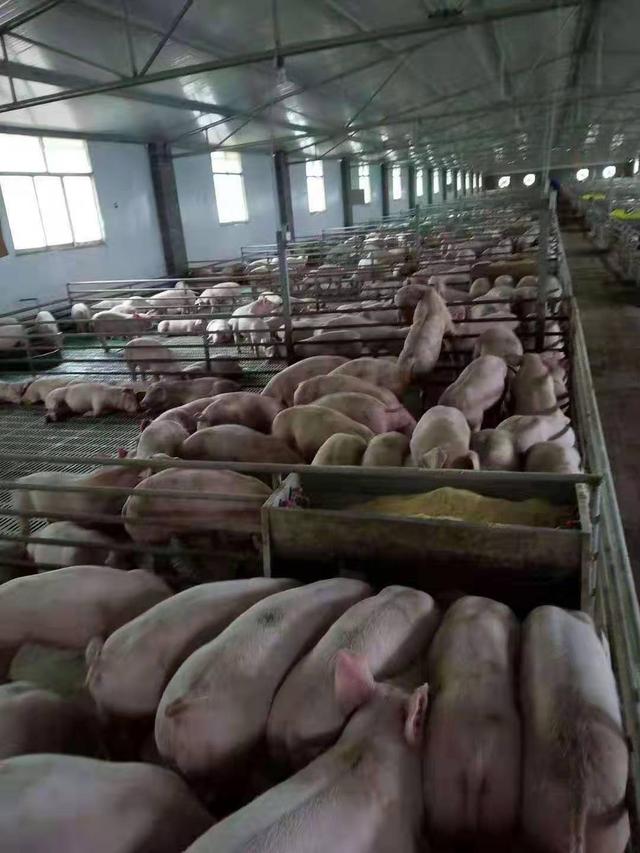
- 规模化与集中化加速:经历非瘟洗牌后,散养户因防疫劣势加速退出,规模场凭借生物安全体系、资金优势迅速填补市场。2022年,前20家猪企出栏量占比已超过20%,预计未来五年将突破40%。
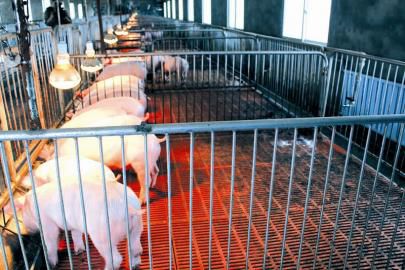
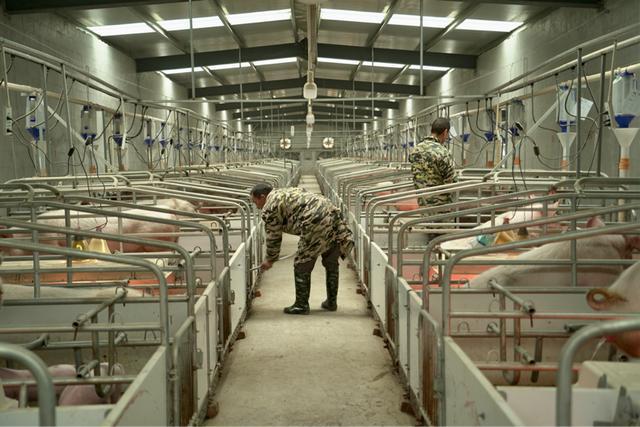
- 资本与技术双轮驱动:智能化猪舍、自动化饲喂、 AI 巡检、大数据育种等技术的应用,使得养殖效率大幅提升。生猪期货的推出为企业提供了风险管理工具,有助于平抑周期波动。
- 政策调控常态化:政府建立生猪产能调控机制,通过能繁母猪存栏量绿色区间(正常保有量4100万头)引导市场预期,避免产能过度去化或扩张。
- 产业链一体化:头部企业向屠宰、深加工、冷链物流延伸,打造全产业链,降低单一环节风险。如牧原发展“养殖+屠宰”,新希望布局食品端。
- 周期弱化但未消失:随着规模化占比提升,供给弹性下降,猪价波动幅度收窄,周期长度可能拉长。但由于疫病、极端天气、饲料价格等外生冲击依然存在,猪周期难以完全消除。
五、当前行业格局与挑战(2022-2024)
2022年下半年猪价短暂回升后,2023年再次进入亏损区,行业资产负债率普遍高企。2024年,随着产能去化加速和消费回暖,猪价温和反弹,但行业普遍谨慎扩张。主要挑战包括:
- 资金压力:高负债下,企业扩张能力受限。
- 疫病风险:非洲猪瘟常态化,蓝耳、腹泻等疾病仍威胁生产。
- 成本竞争:玉米、豆粕价格波动直接影响盈利,龙头企业通过配方优化、垂直采购降低成本。
- 环保约束: stricter environmental regulations push up costs for small farms.
六、未来展望:走向成熟产业
借鉴美国、欧洲经验,我国生猪产业最终将形成“规模化、智能化、一体化”的格局。预计未来十年,CR10(前十大企业市占率)有望从当前的约20%提升至50%以上,猪周期将逐渐由“价格周期”转向“成本周期”,低成本、高效率的企业将获得超额收益。消费升级将带动高端猪肉、品牌猪肉需求,为差异化竞争提供空间。行业将从暴涨暴跌的“蛛网模型”走向平稳发展的新范式。
七、
生猪养殖行业的范式转变,是中国农业现代化的缩影。非洲猪瘟是催化剂,资本与技术是驱动力,政策是稳定器。尽管未来仍有波动,但产业形态已不可逆地走向成熟。对于投资者和企业而言,理解这一新范式,方能在波动中把握机遇,抵御风险。
如若转载,请注明出处:http://www.tjnf-farm.com/product/41.html
更新时间:2026-09-19 11:27:11